
Catatan Drs. Basiran. MSi
Menjelang berakhirnya Tahun Anggaran 2026, ada satu persoalan yang patut menjadi perhatian bersama, khususnya bagi seluruh kepala daerah dan jajaran pengelola keuangan daerah di Sulawesi Tenggara, yakni masih rendahnya realisasi belanja modal.
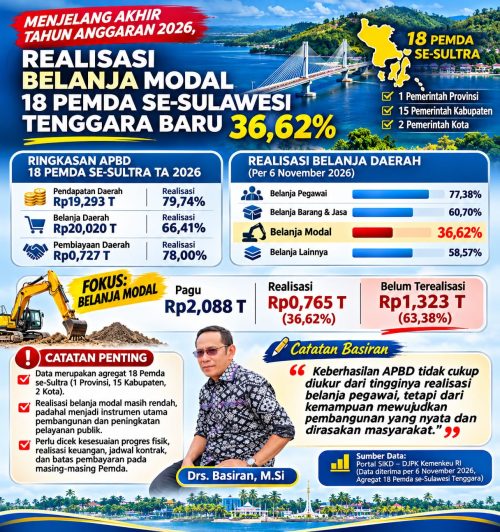
Berdasarkan data Portal Sistem Informasi Keuangan Daerah (SIKD) Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan, yang diterima sampai dengan 6 November 2026, realisasi belanja modal secara keseluruhan dari 18 Pemerintah Daerah se-Sulawesi Tenggara baru mencapai 36,62%.
Perlu dipahami bahwa data ini merupakan gabungan APBD Pemerintah Provinsi Sulawesi Tenggara, 15 Pemerintah Kabupaten, dan 2 Pemerintah Kota. Jadi, bukan semata-mata APBD Pemerintah Provinsi Sulawesi Tenggara.
Dari total anggaran belanja modal sekitar Rp2,088 triliun, yang telah terealisasi baru sekitar Rp764,64 miliar. Artinya, masih terdapat sekitar Rp1,323 triliun atau 63,38% anggaran belanja modal yang belum terealisasi secara keuangan.
Sementara itu, realisasi belanja pegawai telah mencapai 77,38%, belanja barang dan jasa 60,70%, dan realisasi belanja daerah secara keseluruhan mencapai 66,41%.
Angka-angka tersebut memperlihatkan bahwa realisasi belanja modal masih tertinggal cukup jauh dibandingkan beberapa jenis belanja lainnya.
Mengapa kondisi ini perlu menjadi perhatian serius?
Karena belanja modal bukan sekadar angka dalam dokumen APBD. Di dalamnya terdapat kegiatan pembangunan yang dapat menggerakkan perekonomian daerah sekaligus meningkatkan kualitas pelayanan kepada masyarakat.
Ketika pemerintah daerah membangun jalan, jembatan, pasar, irigasi, gedung sekolah, atau fasilitas kesehatan, yang bergerak bukan hanya pekerjaan konstruksinya.
Ada tenaga kerja yang memperoleh penghasilan, pengusaha material bangunan yang mendapatkan pembeli, penyedia jasa angkutan yang memperoleh pekerjaan, hingga warung makan dan pelaku UMKM yang ikut menikmati perputaran uang dari kegiatan pembangunan tersebut.
Inilah yang dalam ekonomi dikenal sebagai multiplier effect atau efek pengganda dari pengeluaran pemerintah.
Ketika pelaksanaan belanja modal terlambat, potensi perputaran ekonomi tersebut juga ikut tertunda.
Namun, kita juga perlu memahami bahwa rendahnya realisasi keuangan belum tentu berarti pekerjaan fisik tidak berjalan. Bisa saja pekerjaan telah dilaksanakan, tetapi pembayaran belum dilakukan karena mengikuti tahapan atau termin kontrak.
Karena itu, pemerintah daerah perlu memastikan kesesuaian antara kemajuan fisik pekerjaan, realisasi keuangan, jadwal penyelesaian kontrak, dan kesiapan administrasi pembayaran.
Persoalannya menjadi semakin penting karena Tahun Anggaran 2026 segera berakhir. Setiap pemerintah daerah tentu memiliki jadwal dan ketentuan administratif mengenai batas pengajuan dokumen pembayaran serta penerbitan SP2D menjelang penutupan tahun anggaran.
Jangan sampai pada penghujung tahun terjadi penumpukan penyelesaian pekerjaan dan pembayaran yang justru meningkatkan risiko keterlambatan, menurunnya kualitas pekerjaan, atau persoalan pertanggungjawaban keuangan.
Di sisi lain, apabila kegiatan pembangunan tidak dapat diselesaikan tepat waktu, masyarakat juga harus menunggu lebih lama untuk menikmati fasilitas yang telah direncanakan melalui APBD.
Padahal, dalam kondisi kemampuan fiskal daerah yang semakin terbatas, setiap rupiah belanja pembangunan semestinya mampu memberikan manfaat ekonomi dan sosial secara optimal.
Menurut hemat saya, kondisi ini perlu menjadi bahan evaluasi bersama, bukan untuk mencari siapa yang harus disalahkan, melainkan untuk memastikan kegiatan pembangunan yang telah direncanakan benar-benar dapat dilaksanakan secara tepat waktu, tepat mutu, tepat sasaran, dan sesuai ketentuan.
Para kepala daerah bersama Sekda, TAPD, BPKAD, dan seluruh pimpinan OPD perlu mencermati kegiatan yang masih tertinggal, mengidentifikasi hambatannya, serta mengambil langkah percepatan yang tetap mengutamakan kualitas pekerjaan dan kepatuhan terhadap regulasi.
Sebab, APBD tidak cukup hanya ditetapkan, tetapi harus mampu bekerja menggerakkan perekonomian dan meningkatkan kesejahteraan masyarakat.
Belanja pegawai memang penting untuk menjamin keberlangsungan pelayanan pemerintahan. Namun, belanja pembangunan juga memiliki peran strategis dalam menciptakan kesempatan kerja, meningkatkan produktivitas, memperlancar aktivitas ekonomi, dan menyediakan infrastruktur yang dibutuhkan masyarakat.
Pada akhirnya, keberhasilan pengelolaan APBD bukan semata-mata dinilai dari seberapa besar anggaran terserap menjelang akhir tahun.
Yang jauh lebih penting adalah seberapa besar anggaran tersebut telah berubah menjadi pembangunan yang berkualitas, aktivitas ekonomi yang produktif, dan pelayanan publik yang semakin baik.
Ketika belanja pembangunan terlambat bergerak, peluang ekonomi masyarakat ikut tertunda. Sebab, APBD bukan sekadar uang yang harus dibelanjakan, melainkan instrumen untuk menggerakkan pembangunan dan meningkatkan kesejahteraan rakyat.
Sumber data: Portal SIKD–DJPK Kementerian Keuangan RI, data diterima per 6 November 2026. Angka merupakan agregat 18 Pemerintah Daerah se-Sulawesi Tenggara.